

Od 1 stycznia 2027 r. Krajowy System e-Faktur obejmuje wszystkich podatników VAT – także firmy, które do końca 2026 r. mogły wystawiać faktury poza systemem w ramach limitu 10 tys. zł miesięcznie. Sejm uchwalił już nowelizację ustawy o VAT, która przesuwa kary za błędy w KSeF na 1 stycznia 2028 r., ale sam obowiązek nie zostaje odroczony. Poniżej wyjaśniamy, co dokładnie się zmienia, jak wygląda sytuacja z sankcjami i co warto zrobić przed 31 grudnia.
W skrócie:
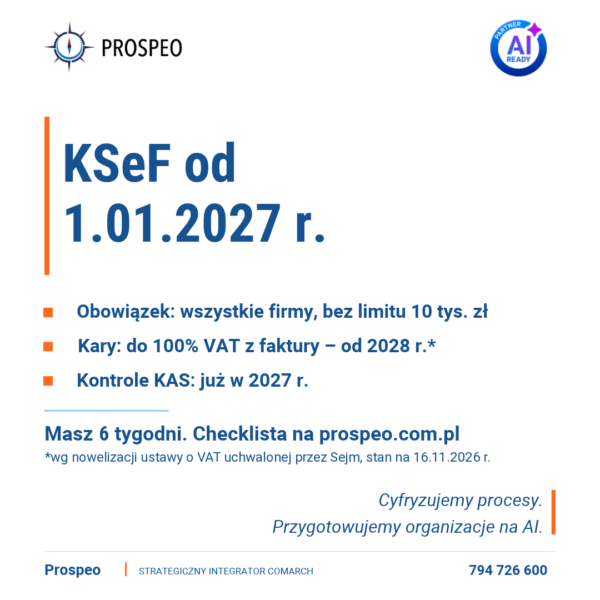
- 1 stycznia 2027 r. kończą się okresy przejściowe w KSeF. Obowiązek wystawiania e-faktur obejmuje wszystkich podatników VAT.
- Kończy się wyłączenie dla firm, których sprzedaż dokumentowana fakturami nie przekracza 10 tys. zł brutto miesięcznie, oraz dla faktur wystawianych przy użyciu kas rejestrujących.
- Kary za naruszenia w KSeF mają zacząć obowiązywać od 1 stycznia 2028 r. zamiast od 1 stycznia 2027 r. – zakłada to nowelizacja ustawy o VAT uchwalona przez Sejm 6 listopada 2026 r., którą zajmuje się teraz Senat.
- Brak kar nie oznacza braku kontroli. W 2027 r. Krajowa Administracja Skarbowa ma monitorować firmy omijające KSeF i sprawdzać, czy nie prowadzi to do nierzetelnego rozliczania VAT.
- Najlepszy moment na uporządkowanie procesów fakturowania to ostatnie tygodnie 2026 r. – zanim system stanie się obowiązkowy dla wszystkich kontrahentów i wszystkich dokumentów.
Harmonogram KSeF – gdzie jesteśmy
| Data | Co się dzieje |
|---|---|
| 1 lutego 2026 r. | Największe firmy (sprzedaż powyżej 200 mln zł brutto w 2024 r.) wystawiają faktury w KSeF. Wszyscy podatnicy VAT odbierają faktury przez KSeF. |
| 1 kwietnia 2026 r. | Obowiązek wystawiania faktur w KSeF obejmuje pozostałych podatników VAT. |
| 1 stycznia 2027 r. | Koniec okresów przejściowych: limitu 10 tys. zł miesięcznie i wyłączenia dla faktur z kas rejestrujących. KSeF obowiązuje wszystkie firmy. |
| 1 stycznia 2028 r. | Planowany początek stosowania kar (wg nowelizacji ustawy o VAT uchwalonej przez Sejm, obecnie w Senacie; obecne przepisy wskazują 1 stycznia 2027 r.). |
Co zmienia się 1 stycznia 2027 r.?
Od 1 lutego 2026 r. wszystkie firmy odbierają faktury zakupowe przez KSeF, a od 1 kwietnia 2026 r. większość podatników VAT także je w nim wystawia. Część przedsiębiorców wciąż jednak korzysta z rozwiązań przejściowych, które wygasają z końcem 2026 r.:
- Limit 10 tys. zł. Firmy, których miesięczna sprzedaż brutto dokumentowana fakturami nie przekraczała 10 tys. zł, mogły do tej pory wystawiać faktury poza KSeF. Od 1 stycznia 2027 r. to wyłączenie przestaje obowiązywać.
- Faktury z kas rejestrujących. Faktury wystawiane przy użyciu kas fiskalnych przestają być wyłączone z KSeF.
- Pełna skala obowiązku. Każda faktura sprzedażowa w obrocie krajowym B2B powinna od tego dnia trafiać do KSeF – niezależnie od wielkości firmy, oddziału czy sposobu jej wystawienia.
W praktyce oznacza to, że w firmie nie powinno już zostać żadnego „bocznego” obiegu faktur: dokumentów wystawianych ręcznie w edytorze tekstu, w arkuszach kalkulacyjnych czy w programach, które nie są zintegrowane z KSeF.
Co z karami za KSeF?
Ustawa o VAT przewiduje kary pieniężne m.in. za niewystawienie faktury w KSeF oraz za wystawienie jej poza systemem, gdy było to obowiązkowe. Ich wysokość może sięgać do 100% kwoty VAT wykazanego na fakturze albo do 18,7% kwoty należności ogółem, gdy faktura nie zawiera VAT. Karę nakłada naczelnik urzędu skarbowego w drodze decyzji.
Zgodnie z obowiązującymi dziś przepisami kary miałyby być stosowane od 1 stycznia 2027 r. 6 listopada 2026 r. Sejm uchwalił jednak nowelizację ustawy o VAT, która przesuwa ten termin na 1 stycznia 2028 r. Ustawa trafiła do Senatu. Przed wejściem w życie musi jeszcze zostać przyjęta przez Senat, podpisana przez Prezydenta i opublikowana w Dzienniku Ustaw. Nowelizacja ma wejść w życie 31 grudnia 2026 r. Usuwa też karę za wystawienie faktury w niewłaściwej formie podczas całkowitej awarii KSeF i wprowadza techniczne zmiany dotyczące nadawania numerów KSeF oraz dostępu do faktur wystawionych w czasie niedostępności systemu. Odroczenie nie obejmuje odpowiedzialności za faktury, które nie dokumentują rzeczywistych transakcji (art. 108 ustawy o VAT), ani odpowiedzialności karnej skarbowej.
Do czasu zakończenia procesu legislacyjnego obowiązują dotychczasowe przepisy. Warto więc planować przygotowania tak, jakby od 1 stycznia 2027 r. system miał działać w pełnym zakresie – bo obowiązek i tak zaczyna się w tym dniu.
Rok bez kar to nie rok bez kontroli
Ministerstwo Finansów zapowiada, że w 2027 r. Krajowa Administracja Skarbowa w pierwszej kolejności będzie wspierać podatników i przypominać im o obowiązkach. Jeśli to nie przyniesie efektu, urząd może prowadzić czynności sprawdzające, żeby ustalić, czy niestosowanie KSeF nie prowadzi do nierzetelnego rozliczania VAT. Sam błąd w pliku XML nie ma skutkować sankcją, ale zaniżenie podatku należnego spotka się ze standardową reakcją urzędu.
Dodatkowy rok warto więc potraktować jako czas na dopracowanie procesów, a nie jako powód do odkładania zmian.
Checklista: 8 kroków przed 31 grudnia 2026 r.
- Zidentyfikuj wszystkie miejsca, w których wystawiane są faktury poza KSeF. Sprawdź oddziały, spółki zależne, faktury wystawiane z kas rejestrujących, ręcznie w edytorze tekstu lub w arkuszach. Każde takie źródło musi od stycznia trafić do systemu.
- Zaktualizuj system ERP do wersji z pełną obsługą KSeF. Systemy Comarch ERP (m.in. Comarch ERP XL, Comarch ERP Optima i Comarch ERP Enterprise) mają wbudowaną obsługę KSeF – kluczowe jest jednak pracowanie na aktualnej wersji, zgodnej z bieżącą strukturą e-faktury i wymaganiami KSeF 2.0.
- Uporządkuj uprawnienia i metody uwierzytelniania. Ustal, kto w firmie wystawia, kto odbiera, a kto tylko przegląda faktury. Zweryfikuj certyfikaty i tokeny, zwłaszcza po zmianach kadrowych, i zaplanuj, kto będzie nimi zarządzał.
- Zweryfikuj dane kontrahentów i kartoteki. Poprawne NIP-y, nazwy i adresy w ERP to warunek przyjęcia faktury przez KSeF. Błędy w danych podstawowych szybko zamieniają się w odrzucone dokumenty i opóźnienia w sprzedaży.
- Opracuj procedurę na wypadek niedostępności systemu. Określ, kto i jak wystawia faktury w trybie offline lub awaryjnym oraz kto pilnuje ich późniejszego przesłania do KSeF w wymaganym terminie.
- Zautomatyzuj obieg faktur zakupowych. Faktury kosztowe pobierane z KSeF nie powinny wracać do maili i wydruków. Opis, dekretacja i akceptacja mogą przebiegać w jednym, kontrolowanym środowisku – np. w Comarch BPM zintegrowanym z ERP.
- Połącz KSeF z procesem płatności. Upewnij się, że numer KSeF faktury jest dostępny w module płatności i przelewach, bo przepisy przewidują jego podawanie przy zapłacie za faktury.
- Przeszkol zespół i przetestuj scenariusze. Sprawdź na środowisku testowym wystawienie faktury, korekty, faktury zaliczkowej i pracę w trybie offline. Zaplanuj też przegląd procesów po pierwszych tygodniach 2027 r.
Pobierz checklistę KSeF 2027 w PDF
Przygotowaliśmy checklistę w wersji do druku: 8 kroków z polami do zaznaczania, miejscem na osobę odpowiedzialną i termin, a do tego harmonogram KSeF i informacje o karach. Sprawdzi się jako agenda spotkania działu finansów, IT i sprzedaży. Zostaw adres e-mail, a wyślemy Ci ją od razu.
KSeF to więcej niż obowiązek. To uporządkowane dane
KSeF jest pierwszym powszechnym standardem ustrukturyzowanych danych w polskim biznesie. Każda faktura ma tę samą strukturę, numer i historię. Firmy, które potraktują go wyłącznie jako obowiązek do odhaczenia, zyskają zgodność z przepisami. Firmy, które wykorzystają go do uporządkowania całego obiegu dokumentów – od zamówienia, przez fakturę, po płatność i księgowanie – zyskają coś więcej: spójne, wiarygodne dane w systemie ERP.
A właśnie takie dane są warunkiem skutecznego wykorzystania automatyzacji i sztucznej inteligencji. Algorytm nie zinterpretuje faktury z maila, notatki w arkuszu czy akceptacji „na słowo”. Zinterpretuje proces, w którym każdy krok ma swoje miejsce, właściciela i historię. Dlatego przygotowanie do KSeF jest także krokiem w stronę organizacji gotowej na AI.
Jak Prospeo pomaga przygotować się do KSeF
Jako Strategiczny Integrator Comarch wspieramy firmy w przejściu na KSeF w całym środowisku Comarch ERP: od przeglądu procesów fakturowania i aktualizacji systemu, przez konfigurację uprawnień i integracji, po automatyzację obiegu faktur zakupowych w Comarch BPM.
Chcesz sprawdzić, czy Twoja firma jest gotowa na 1 stycznia 2027 r.? Skontaktuj się z nami: +48 794 726 600.
FAQ: najczęściej zadawane pytania o KSeF w 2027 r.
Czy od 1 stycznia 2027 r. KSeF jest obowiązkowy dla wszystkich firm?
Tak. 1 stycznia 2027 r. kończą się okresy przejściowe, w tym wyłączenie dla firm z miesięczną sprzedażą fakturowaną do 10 tys. zł brutto oraz dla faktur z kas rejestrujących. Od tego dnia KSeF obejmuje wszystkich podatników VAT w krajowym obrocie B2B.
Od kiedy obowiązują kary za KSeF?
Według obowiązujących przepisów od 1 stycznia 2027 r. 6 listopada 2026 r. Sejm uchwalił nowelizację ustawy o VAT, która przesuwa ten termin na 1 stycznia 2028 r. Ustawa jest teraz w Senacie. Do jej wejścia w życie obowiązują dotychczasowe przepisy.
Jak wysokie są kary za niestosowanie KSeF?
Kara może wynieść do 100% kwoty VAT wykazanego na fakturze albo do 18,7% kwoty należności ogółem, jeśli faktura nie zawiera VAT. Wysokość kary określa naczelnik urzędu skarbowego w decyzji.
Czy w 2027 r. urząd skarbowy będzie kontrolował stosowanie KSeF?
Tak. Ministerstwo Finansów zapowiada, że KAS będzie najpierw przypominać o obowiązkach, a w razie potrzeby prowadzić czynności sprawdzające, czy niestosowanie KSeF nie prowadzi do nierzetelnego rozliczania VAT.
Czy Comarch ERP obsługuje KSeF?
Tak. Systemy Comarch ERP, m.in. Comarch ERP XL, Comarch ERP Optima i Comarch ERP Enterprise, mają wbudowaną obsługę KSeF. Warunkiem poprawnej pracy jest korzystanie z aktualnej wersji systemu oraz właściwa konfiguracja uprawnień i procesów.
O Prospeo
Prospeo to Strategiczny Integrator Comarch ze statusem Partner AI Ready. Wdraża systemy ERP Comarch i cyfryzuje procesy firm. Prospeo projektuje architekturę procesów, w której każdy krok ma swoje miejsce, właściciela i historię, a w miejsce rozproszonej korespondencji, arkuszy i dokumentów papierowych pojawia się spójne, kontrolowane środowisko ERP. Tak Prospeo przygotowuje organizacje na skuteczne wykorzystanie sztucznej inteligencji.
Stan prawny na 16 listopada 2026 r. Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej.
 +48 794 726 600
 oferta@prospeo.com.pl